📖 まずはこちらから読んでみてください
→ 「1700万円溶かした夫と、40代でバリスタFIREを達成した私。次は二人でFIREを目指す話」
「新NISAって、結局やった方がいいの?」
そう聞かれたら、私は「長期投資をするなら、新NISA」と答えます。
そして、
「何を買ったらいいかわからない」
と聞かれたら、私はまずオルカン(全世界株式インデックスファンド)を候補にしてほしいと思っています。
我が家は2022年からインデックス投資を本格的に始め、2024年に新NISAがスタートしてからは、夫婦ともに新NISAを活用しています。
夫が株で1700万円を失った経験もあり、今の我が家が大切にしているのは、
「短期で大きく増やすことではなく、長期・分散・低コストで投資を続けること。」
この記事では、新NISAの基本的な仕組みと、我が家が実際にどう使っているのか、そしてなぜオルカンを中心に投資しているのかをお伝えします。
私がインデックス投資を始めたきっかけ
実は、投資自体は独身の頃からしていました。
銀行勤めの妹に教えてもらい、楽天証券で個別株や外国債などを買っていました。
大きく投資スタイルが変わったのは2021年。
夫が株で、まず1200万円を失いました。
その後、家計や投資について勉強し直し、2022年から我が家の投資方法を大きく変えました。
外国債や個別株などから、
「低コストのインデックスファンドを長期間積み立てる投資へ。」
旧つみたてNISAやジュニアNISAも始めました。
そして2024年、新NISAがスタート。
非課税で投資できる枠が大きくなったことから、現在は新NISAを我が家の資産形成の中心として活用しています。
新NISAってどんな制度?
NISAは、投資から得た利益が非課税になる制度です。
通常、株式や投資信託などで利益が出ると、その利益に対して約20%の税金がかかります。
NISA口座で対象商品を運用した場合、その売却益や配当・分配金などが一定の条件のもと非課税になります。
2024年から始まった新NISAには、
「つみたて投資枠」と「成長投資枠」
があります。
| 項目 | つみたて投資枠 | 成長投資枠 |
|---|---|---|
| 年間投資枠 | 120万円 | 240万円 |
| 年間合計 | 最大360万円 | |
| 非課税保有期間 | 無期限 | 無期限 |
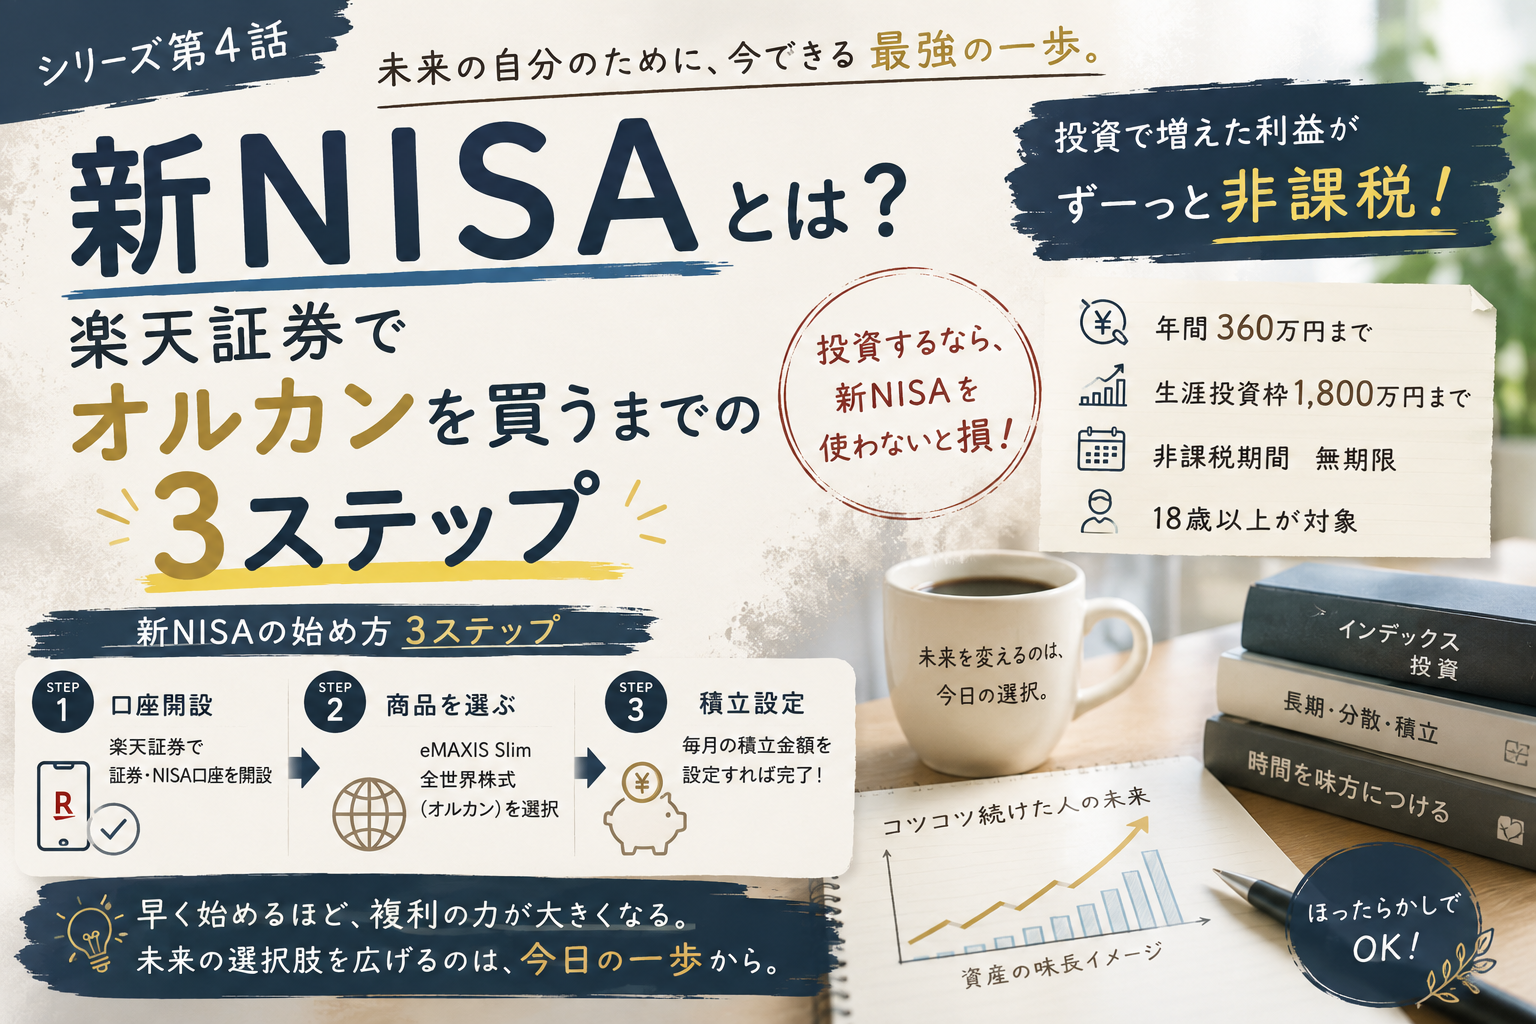
非課税保有限度額は、1人あたり総枠1,800万円です。
ただし、成長投資枠だけで利用できるのは、そのうち1,200万円までです。
また、NISA口座で保有している商品を売却すると、売却した商品の簿価(取得金額)分の非課税保有限度額を翌年以降に再利用できます。
「年間360万円」と「1,800万円」は別物
新NISAで少し分かりにくいのが、
「年間360万円」と「1,800万円」の違いです。
年間360万円は、1年間に投資できる上限。
一方の1,800万円は、非課税で保有できる商品の取得金額ベースの総枠です。
たとえば年間360万円ずつ投資すれば5年間で1,800万円になりますが、5年間で枠を埋めなければならないわけではありません。
月1万円でも、3万円でも、5万円でも大丈夫。
「NISAの枠を早く埋めること」が目的ではありません。
自分の家計に合った金額で、長く続けることの方が大切だと思っています。
旧つみたてNISAはどうなる?
私は旧つみたてNISAも利用していました。
2024年から新NISAが始まりましたが、旧NISAで保有している商品が自動的に新NISAへ移るわけではありません。
旧制度で購入した商品は、新NISAとは別枠で管理され、それぞれ旧制度の非課税期間が適用されます。
私は今も旧つみたてNISAの商品をそのまま保有しています。
新NISAが始まったからといって、
「旧NISAの商品を全部売って、新NISAで買い直さなければならない」
わけではありません。
ジュニアNISAもそのまま保有中
我が家では、子どもたちのジュニアNISAも利用していました。
ジュニアNISAは2023年末で新規投資が終了しましたが、すでに購入した商品は制度上の取り扱いに沿って、そのまま保有しています。
実際、我が家ではジュニアNISAに入れた160万円が350万円まで増えました。
もちろん、今後も同じように増えるとは限りません。それでも、廃止前に駆け込んで投資して、その後も売らずに保有を続けてきた結果です。
詳しい金額や、なぜ廃止直前にジュニアNISAを始めたのかはこちらに書いています。
👉 「ジュニアNISAに入れた160万円が350万円に!廃止前に駆け込んでよかった」
子ども向けの新しいNISA制度についても議論されていますが、現時点では制度の詳細や開始時期が確定しているわけではありません。
実際に新しい制度を利用するときには、その時点の最新情報を確認して判断する予定です。
我が家はオルカン中心。初めてならオルカンをおすすめしたい
我が家が新NISAで中心にしているのは、低コストのインデックスファンドです。
私は特に、全世界の株式に幅広く分散投資できる全世界株式インデックスファンド(オルカン)を中心にしています。
S&P500などのインデックスファンドも保有していますが、もし家族や友人に、
「新NISAを始めたいけど、何を買ったらいい?」
と聞かれたら、私はまずオルカンを候補にすると思います。
1本で日本を含む世界中の株式に分散投資でき、「これからどの国が伸びるのか」を自分で予想する必要がないからです。
もちろん、オルカンも株式に投資する商品なので元本保証ではありません。相場が大きく下がれば、資産額が大きく減ることもあります。
それでも私は、短期の値動きを予想して売買するのではなく、世界中の企業に分散しながら長期間投資する方法が自分には合っていると思っています。
👉 「オルカンvsS&P500、結局どっちがいい?我が家が両方買っている正直な理由」
始めてみてどうだった?正直、めちゃくちゃ増えました
始めてみて、正直驚いています。
「めちゃくちゃ増えました。」
ここ最近の株高の影響もあり、2022年から始めた旧つみたてNISAやジュニアNISAの伸びが特にすごい。
毎月コツコツ積み立ててきたお金に運用益が加わっているのを見ると、時間を味方につけて長く投資することの大切さを数字で実感しています。
もちろん、ここ数年の結果だけを見て、
「オルカンを買えば、これからも同じように増える」
とは言えません。
ここ最近は株価上昇や為替の影響もあり、投資を始めた時期として恵まれていた面もあります。これから大きな下落が来て、一時的に資産が大きく減ることもあると思っています。
それでも私は、相場を予想して売ったり買ったりするのではなく、長期・分散・低コストのインデックス投資を続けます。
実際に数年間続けてみたからこそ、短期の値動きよりも、長く市場に居続けることを大切にしたいと思うようになりました。
新NISAを始める前に大切なこと
ここは、新NISAを始める前にぜひ考えてほしいところです。
投資に回すのは、長期間使う予定のないお金です。
我が家では、お金をこんなふうに考えています。
「近いうちに使う予定のお金 → 現金」
「長期投資できるお金 → 新NISA」
「老後まで使わないお金 → iDeCo」
新NISAはとても有利な制度ですが、預金ではありません。
教育費や生活費など、近いうちに必要になるお金を投資してしまうと、必要になったときに相場が下落している可能性があります。
だから、「NISAだからとにかくお金を入れる」のではなく、長期間使わないお金を投資する。
ここは我が家でも大切にしています。
実際に新NISAを始めるまでの3ステップ
始める流れは、それほど複雑ではありません。
STEP1|証券口座とNISA口座を開設する
私は楽天証券を利用しています。
NISAを利用するには、証券口座とNISA口座を開設します。
NISA口座は1人につき1口座なので、どの金融機関で利用するかを決めます。
私はもともと楽天証券を使っていたこともあり、そのまま楽天証券でNISAを利用しています。
「楽天証券の口座開設は無料です😊」
STEP2|何に投資するか決める
次に、投資する商品を決めます。
私はオルカンを中心にしています。
オルカンなら1本で世界中の株式に分散できるため、「どの国の株を買えばいいんだろう?」と悩まずに済むところも気に入っています。
STEP3|投資する金額を決める
最後に、毎月いくら投資するかを決めます。
年間360万円まで投資できますが、もちろん満額を投資する必要はありません。
家計に無理のない金額を設定したら、あとは自動で積み立てていきます。
私は基本的に、設定した後は頻繁に売買しません。
詳しい楽天証券での設定方法はこちらの記事にまとめています。
👉 「新NISAどこで始めればいい?楽天証券でオルカンを積立するまでの全手順」
「ほったらかし投資」って、本当に何もしなくていい?
私は基本的に、インデックスファンドを買ったら頻繁に売買せず、長期間保有するスタイルです。
いわゆる「ほったらかし投資」です。
株価が上がったから買う。
下がったから怖くなって売る。
また上がってきたから買い直す。
そんなことを繰り返すのではなく、最初に長期投資すると決めたお金は、日々の値動きに振り回されずに持ち続ける。
もちろん、家計の状況が変われば積立額を見直すことはあります。
でも、相場の上げ下げを理由に頻繁に売買することはしません。
ちなみに夫は、今でも値動きを見るのが大好きです。
最近の激しい値動きが楽しいらしく、しょっちゅう、
「見せて」
と言ってきます💦
1700万円を失っても、ギャンブラー気質はなかなか抜けないようです(笑)。
新NISAとiDeCo、どっちを先にする?
我が家では、お金の使う時期によって役割を分けています。
「近いうちに使う予定のお金 → 現金」
「長期投資できるお金 → 新NISA」
「老後まで使わないお金 → iDeCo」
iDeCoには掛金が全額所得控除になる大きなメリットがありますが、原則として途中で自由に引き出せません。
だから、老後まで使わないと決められるお金をiDeCoに回しています。
私自身、以前はiDeCoを満額積み立てていましたが、現在は月5,000円まで減らしています。
なぜそうしたのかは、こちらの記事に詳しく書きました。
👉 「iDeCoはやった方がいい?満額→月5,000円に減らした私が新NISAを優先する理由」
まとめ|長期投資するなら、私は新NISAをおすすめしたい
新NISAには、
- 投資による利益が非課税
- 非課税保有期間は無期限
- 年間最大360万円まで投資できる
- 非課税保有限度額は1,800万円
- 売却した商品の簿価分は翌年以降に再利用できる
という大きなメリットがあります。
もちろん、新NISAを使えば投資のリスクがなくなるわけではありません。
だから、近いうちに使うお金は現金で確保する。
そのうえで、長期投資できるお金を新NISAで運用する。
私は、これから長期投資を始めるなら、新NISAを使ってほしいと思っています。
そして、
「何を買ったらいいのかわからない」
という人には、オルカンをまず候補にしてほしいです。
我が家は2022年からインデックス投資を続けてきました。
ここ最近の株高もあって、正直、驚くくらい増えました。
もちろん、この先ずっと上がり続けるとは思っていません。大きく下がる時期もあるでしょう。
それでも、
「短期で上がるか下がるかを当てるのではなく、世界中の企業に分散して、長い時間をかけて資産を育てていく。」
夫が株で1700万円を失い、家計と投資を一から勉強し直した我が家が、たどり着いたのがこの投資方法です。
NISAの1,800万円の枠を急いで埋める必要はありません。
大切なのは、長期投資できるお金を、無理のない金額でコツコツ続けること。
我が家もこれから、相場が上がっても下がっても、オルカンを中心としたインデックス投資を続けていくつもりです。
※あわせて読みたい関連記事👇
👉 「新NISAどこで始めればいい?楽天証券でオルカンを積立するまでの全手順」
👉 「オルカンvsS&P500、結局どっちがいい?我が家が両方買っている正直な理由」
👉 「iDeCoはやった方がいい?満額→月5,000円に減らした私が新NISAを優先する理由」
────────────────────