📖 まずはこちらから読んでみてください
→ 1700万円溶かした夫と、40代でバリスタFIREを達成した私。次は二人でFIREを目指す話
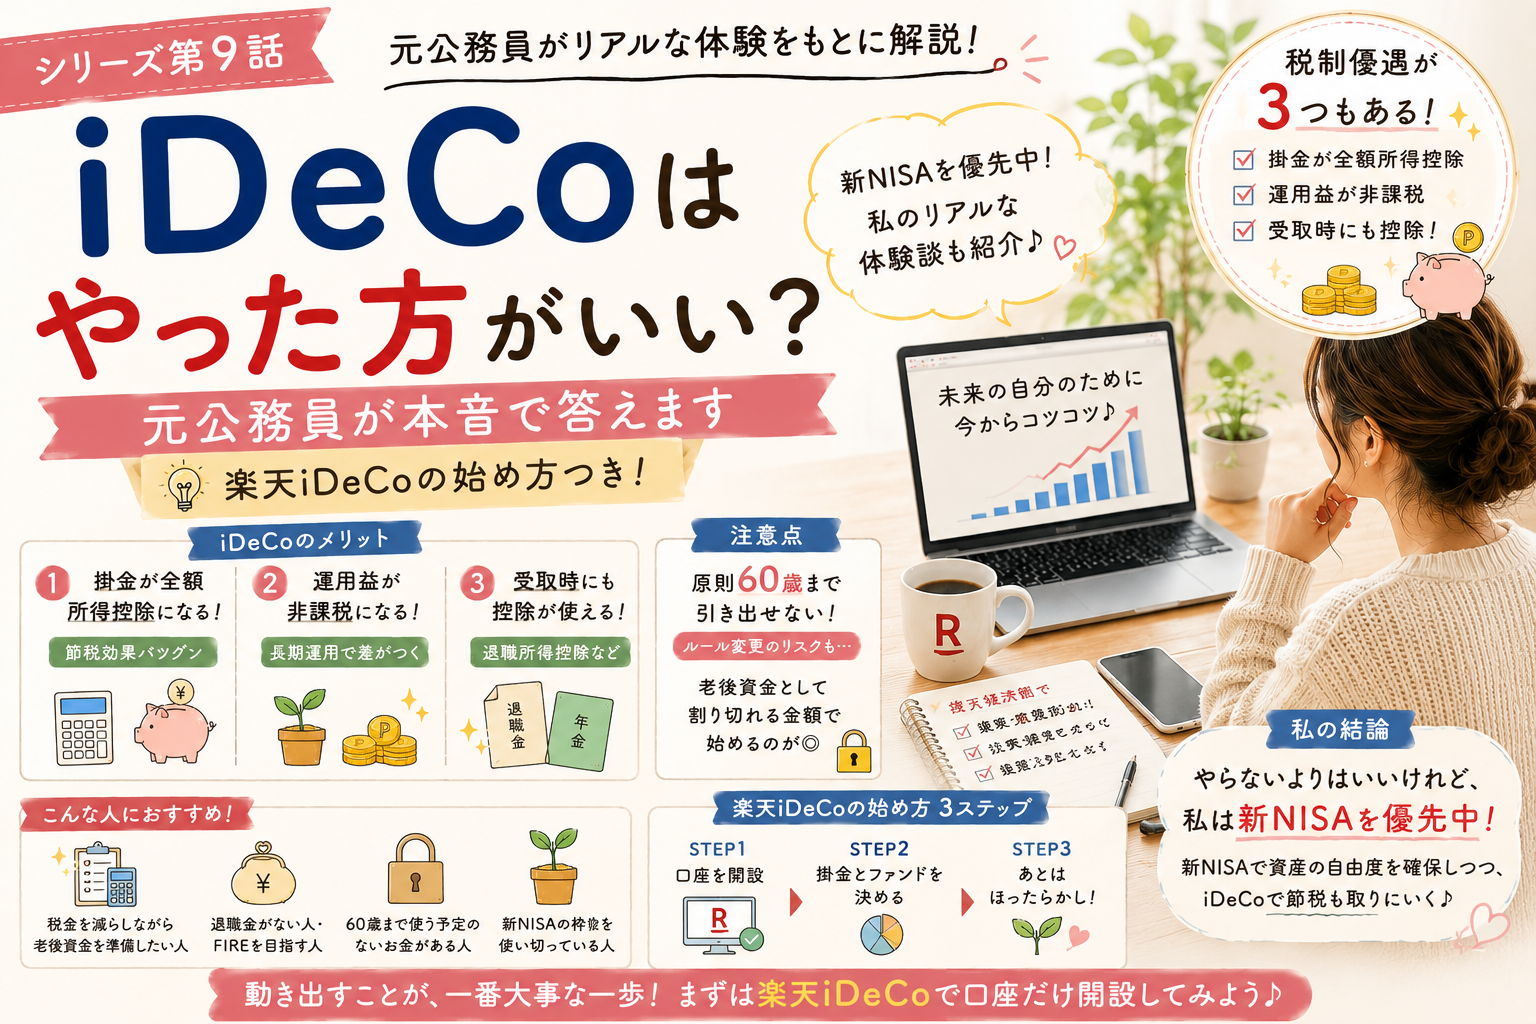
「iDeCoって、やった方がいいの?」
と聞かれたら、私は今ならこう答えます。
「まずは新NISA。そのうえで、老後まで使わないお金ならiDeCoも活用する」
私はもともと、公務員時代にiDeCoを満額で積み立てていました。
掛金が全額所得控除になるし、運用益も非課税。
「老後のために積み立てるなら、やらない理由がない」
と思っていたんです。
でも途中で、掛金を最低額の月5,000円まで減らしました。
きっかけの一つが、iDeCoの一時金と退職金に関係する退職所得控除のルール変更です。
iDeCoは原則として途中で自由に引き出せないのに、受け取り時の税制は将来変わる可能性があります。
それなら私は、
自由に使える新NISAを優先して、iDeCoは老後まで使わないと決められるお金だけにしよう
と考えるようになりました。
この記事では、iDeCoのメリット・デメリット、退職金との関係、今後の制度改正、そして私が満額から月5,000円に減らした理由までまとめます。
iDeCoって何?
iDeCo(イデコ)は「個人型確定拠出年金」の愛称です。
簡単にいうと、自分で作る老後資金です。
毎月掛金を積み立て、自分で選んだ投資信託や定期預金などで運用し、原則60歳以降に受け取ります。
新NISAとの大きな違いは、
原則として途中で自由に引き出せないこと。
です。
一定の例外を除き、「教育費に使いたい」「住宅購入に使いたい」と思っても途中で自由に取り崩すことはできません。
また、60歳から受け取るには、原則として通算加入者等期間が10年以上必要です。10年未満の場合は、受給開始できる年齢が段階的に後ろへずれます。
だから私は、iDeCoに入れるお金は最初から、
「老後まで使わないお金」
と考えています。
iDeCoの3つの税制メリット
iDeCoの大きな魅力は、税制優遇です。
① 掛金が全額所得控除になる
iDeCoの掛金は、全額が小規模企業共済等掛金控除の対象になります。
たとえば月5,000円なら、
5,000円 × 12か月 = 年間6万円
が所得控除になります。
実際にいくら税金が安くなるかは、その人の所得や所得税率などによって異なります。
つまり、税金を払っている人ほど、iDeCoの所得控除のメリットを受けやすい制度です。
逆に、所得が少なく所得税・住民税がほとんどかからない場合は、掛金の所得控除による節税効果も小さくなります。
② 運用益が非課税
通常、投資信託などの運用で利益が出ると税金がかかります。
iDeCoでは、制度内で得た運用益にその都度課税されず、再投資されます。
長期間運用する制度なので、運用中に税金が差し引かれないのは大きなメリットです。
③ 受け取るときにも控除がある
iDeCoは、受け取り時にも税制上の控除があります。
一時金として受け取る場合は退職所得控除、年金として受け取る場合は公的年金等控除の対象になります。
ただし、
「iDeCoなら受け取るときも必ず非課税」
という意味ではありません。
退職金の有無や受け取り方、受け取る時期などによって税額が変わるため、ここは注意が必要です。
私がiDeCoを満額から月5,000円に減らした理由
私は公務員時代、iDeCoを満額で積み立てていました。
所得控除が使えるので、
「できるだけ多く積み立てた方がお得」
と思っていたからです。
でも、途中から考え方が変わりました。
理由の一つが、退職所得控除のルール変更です。
iDeCoは何十年も先まで資金がロックされる制度です。
その一方で、税制や制度そのものは将来変わる可能性があります。
実際、退職金とiDeCo一時金の退職所得控除に関するルールも変更されています。
そこで私は、
「今の税制だけを前提に、老後まで使えないお金を増やしすぎなくてもいいのでは?」
と考えるようになりました。
現在は掛金を最低額の月5,000円にしています。
2026年から退職所得控除のルールが変わった
会社の退職金とiDeCoの一時金を両方受け取る場合、受け取る順番や間隔によって退職所得控除の計算に影響することがあります。
2026年1月から、このルールの一部が変更されました。
特に、
先にiDeCoの一時金を受け取り、その後に会社などの退職金を受け取るケース
では、重複期間の調整対象となる期間が従来より長くなっています。
以前は、後から退職金を受け取る場合、前年以前4年内に受け取ったiDeCo一時金などが調整対象でした。
2026年からは、これが前年以前9年内に拡大されました。
そのため、単純に考えると、iDeCo一時金を先に受け取ってから会社の退職金まで10年以上空けることが一つの目安になります。
一方、
先に会社の退職金を受け取り、その後にiDeCoの一時金を受け取る場合
には、前年以前19年内に受け取った退職金との重複期間を調整するルールがあります。
つまり、
「iDeCoと退職金を何年空ければ絶対に税金がかからない」
と一律には言えません。
加入期間や勤続期間、退職金額、受け取り順などによって変わるため、実際に受け取る時点の制度で確認する必要があります。
私はまだ受け取りまでかなり時間があります。
だからこそ、今の税制だけを前提に掛金を増やしすぎず、iDeCoは補助的に使うことにしました。
2026年12月からiDeCoはさらに変わる
iDeCoは2026年12月にも大きな制度改正が予定されています。
掛金上限が引き上げられる
2026年12月から、第1号被保険者は国民年金基金などとの合算枠が月7万5,000円に引き上げられます。
会社員・公務員などの第2号被保険者についても、企業年金などとの共通上限が月6万2,000円に見直されます。
一方、第3号被保険者の上限は月2万3,000円のままです。
ただし、実際にiDeCoへ拠出できる上限額は、加入している年金制度などによって異なります。
加入可能年齢も広がる
2026年12月からは、一定の要件を満たす場合、iDeCoに加入できる年齢が70歳未満まで広がります。
ただし、
誰でも70歳まで積み立てられるわけではありません。
老齢基礎年金やiDeCoの老齢給付金を受給していないことなど、一定の要件があります。
また、60歳以降も加入する場合は、会社員など第2号被保険者として働いている、または国民年金に任意加入しているなどの条件があります。
自分が何歳まで加入できるかは、その時点の働き方や年金加入状況によって確認する必要があります。
iDeCoのデメリット・注意点
税制メリットが大きいiDeCoですが、私は「全員が満額やればいい制度」だとは思っていません。
原則60歳まで自由に引き出せない
これが最大のデメリットだと思っています。
たとえば、
子どもの教育費が必要になった
住宅購入資金が必要になった
仕事を辞めて収入が減った
ということがあっても、iDeCoのお金を自由に取り崩すことはできません。
だから、生活防衛資金や近いうちに使う予定のお金までiDeCoに入れるのは避けた方がいいと考えています。
将来の制度や税制が変わる可能性がある
iDeCoは長期間利用する制度です。
30代で始めれば、受け取るまで何十年もあります。
その間に掛金上限や加入可能年齢、受け取り時の税制などが変わる可能性があります。
今回の退職所得控除のルール変更も、その一例です。
手数料がかかる
iDeCoには各種手数料がかかります。
私が利用している楽天証券では、楽天証券自身の運営管理手数料は0円ですが、国民年金基金連合会や信託銀行に支払う手数料があります。
2026年8月現在、掛金を毎月拠出する場合の主な手数料は、
月171円
です。
また、2026年12月分(2027年1月26日引落分)からは国民年金基金連合会の掛金収納等手数料が改定され、合計月186円となる予定です。
長期間利用する制度なので、こうしたコストも確認しておきたいところです。
新NISAとiDeCo、どっちを優先する?
ここが、私が一番伝えたいところです。
私は今、お金を使う時期によって分けて考えています。
近いうちに使う予定のお金 → 現金
長期投資できるお金 → 新NISA
老後まで使わないお金 → iDeCo
近いうちに使う予定のお金は、投資せず現金で持っておく。
長期投資できるお金は、新NISAを使う。
そして、
「これは老後まで使わなくても大丈夫」
と言えるお金をiDeCoに回す。
この順番が、今の私には合っています。
新NISAにはiDeCoのような掛金の所得控除はありません。
一方で、必要になれば売却して現金化できる自由度があります。
だから私は、まず新NISAを優先しています。
👉 新NISAはやった方がいい?我が家が「まず新NISA・迷ったらオルカン」と考える理由
こんな人にはiDeCoが向いていると思う
iDeCoのメリットを活かしやすいのは、
所得税・住民税を払っていて、老後まで使わないお金を積み立てられる人
だと思います。
たとえば、老後資金を計画的に準備したい人や、所得控除のメリットを受けられる人です。
一方、
「数年後に教育費で使うかもしれない」
「住宅購入に使う可能性がある」
「生活防衛資金がまだ十分ではない」
というお金をiDeCoに入れるのは慎重に考えた方がいいと思います。
私は楽天iDeCoを使っています
私が利用しているのは楽天証券のiDeCoです。
もともと楽天証券を使っていたので、管理しやすいことが理由でした。
楽天証券自身の運営管理手数料は0円です。
また、低コストのインデックスファンドなどから運用商品を選ぶことができます。
私はiDeCoでも、低コストの全世界株式インデックスファンドを運用しています。
iDeCoは金融機関によって商品ラインナップやサービスが違うので、手数料だけでなく、自分が投資したい商品があるかも確認して選ぶといいと思います。
楽天iDeCoを始める流れ
楽天証券でiDeCoを始める場合は、大きく3ステップです。
STEP1|iDeCoを申し込む
楽天証券のiDeCoページから申し込みます。
加入資格の確認などがあるため、NISAのように申し込んですぐ積み立て開始、というわけではありません。
余裕を持って手続きを始めるのがおすすめです。
STEP2|掛金額と運用商品を決める
加入できたら、毎月の掛金額と運用商品を決めます。
掛金は最低月5,000円から設定できます。
上限額は加入区分や企業年金の有無などによって異なります。
また、2026年12月には掛金上限の改正が予定されているため、最新の上限額は申し込み時に公式情報で確認してください。
STEP3|積み立てを続ける
設定後は、毎月掛金が拠出され、指定した商品を購入していきます。
私は頻繁に商品を入れ替えたりせず、低コストの全世界株式インデックスファンドを長期で運用しています。
まとめ|私は「まず新NISA、その次にiDeCo」
iDeCoには、
掛金が全額所得控除
運用益が非課税
受け取り時にも税制上の控除がある
という大きなメリットがあります。
一方で、
原則として途中で自由に引き出せない
受け取り時に必ず非課税になるわけではない
退職金との関係を考える必要がある
将来、制度や税制が変わる可能性がある
手数料がかかる
という注意点もあります。
だから私は、
iDeCoをやるか、やらないか
という二択では考えていません。
お金を使う時期で分けています。
近いうちに使う予定のお金 → 現金
長期投資できるお金 → 新NISA
老後まで使わないお金 → iDeCo
私は以前、iDeCoを満額積み立てていました。
今は月5,000円です。
iDeCoが悪い制度だと思ったから減らしたわけではありません。
新NISAの自由度と、iDeCoの所得控除。
それぞれのメリットを理解したうえで、我が家のお金の使い方に合わせて配分を変えました。
これからも制度が変われば、その都度考え直すつもりです。
「iDeCoを満額やった方がお得?」
と考える前に、
「このお金は、いつ使うお金?」
と考えてみる。
それが、新NISAとiDeCoを選ぶときに一番大切だと思っています。
※あわせて読みたい関連記事👇
👉 新NISAはやった方がいい?我が家が「まず新NISA・迷ったらオルカン」と考える理由